Recentemente ocorreu o comité de investimento do Banco Best, onde foram analisados os acontecimentos económicos mais recentes e definida a visão sobre as diferentes classes de ativos de investimento.

Receber atualizações

Ligeiramente Positivo

Neutro

Ligeiramente Negativo
A melhoria do sentimento dos investidores e a diminuição dos receios associados ao cenário geopolítico mais adverso reduz a necessidade de manter níveis elevados de liquidez. Ainda assim, a liquidez continua a desempenhar um papel importante na gestão do risco e na capacidade de aproveitar oportunidades de mercado.
Mantemos uma visão ligeiramente positiva. Os investimentos alternativos continuam a apresentar interesse enquanto instrumento de diversificação das carteiras, especialmente num enquadramento marcado por incerteza geopolítica e maior volatilidade dos mercados tradicionais.
Mantemos uma abordagem prudente e focada na qualidade. As yields continuam atrativas e constituem uma fonte relevante de potencial retorno. Contudo, a incerteza relativamente à inflação, à evolução das taxas de juro e aos elevados níveis de endividamento público justificam uma seleção criteriosa dos diferentes segmentos obrigacionistas.
Mantemos uma posição neutra. Continuamos a identificar suporte nos resultados empresariais e no investimento associado à inteligência artificial. No entanto, as valorizações permanecem exigentes em alguns mercados e a sensibilidade a fatores macroeconómicos e geopolíticos continua elevada. A diversificação geográfica e temática mantém-se fundamental.
Estados Unidos: A economia norte-americana
continua resiliente, apoiada por um mercado de trabalho
sólido e pelo forte investimento associado à
inteligência artificial. Apesar da descida da inflação
nos últimos meses, esta permanece acima dos objetivos da
Reserva Federal, justificando uma postura prudente na
condução da política monetária.
Zona Euro: A atividade económica mantém-se
moderada. A redução da inflação é uma evolução positiva,
mas o crescimento continua condicionado por desafios
estruturais, custos energéticos mais elevados e um
enquadramento internacional mais exigente.
Riscos globais: A geopolítica permanece um fator
de incerteza. As tensões no Médio Oriente e a
importância estratégica das cadeias de abastecimento
continuam a influenciar os preços da energia e as
expectativas económicas. Em simultâneo, temas como a
defesa, a segurança energética e a autonomia tecnológica
assumem crescente relevância para governos e empresas.
Os mercados evidenciaram capacidade de adaptação perante
os episódios recentes de instabilidade geopolítica.
Embora estes acontecimentos possam gerar volatilidade no
curto prazo, a evolução dos mercados continua a ser
suportada por fatores mais estruturais, nomeadamente o
crescimento dos resultados empresariais e o investimento
em inteligência artificial.
Ações: Os resultados empresariais continuam a
apresentar um comportamento sólido, especialmente nos
setores mais ligados à inovação tecnológica. Apesar das
valorizações mais exigentes em alguns segmentos, o
crescimento dos lucros permanece um importante suporte
para a classe de ativos.
Obrigações: As obrigações continuam a oferecer
níveis de rendimento atrativos, beneficiando do atual
enquadramento de taxas de juro. Ainda assim, fatores
como a inflação, os défices públicos e a política
monetária recomendam uma abordagem seletiva e
diversificada.
Risco geopolítico, preocupações com a Inteligência Artificial versus uma Earning season muito positiva
Para que não perca de vista o que de mais importante se passou neste mês, destacamos de forma sucinta os principais acontecimentos que marcaram a economia global e os mercados financeiros.

Bancos Centrais: a Fed manteve as taxas de referência, com 9 votos para a manutenção e 3 para subir os juros. O BCE também manteve, mas deixa a porta aberta a uma subida já em setembro.
Guerra Comercial: EUA anunciaram novas tarifas de 10% a 12,5% sobre as importações oriundas de mais de 80 países (visa substituir as tarifas de abril 2025, consideradas ilegais pelos tribunais).
Conflito no Médio Oriente: novas ações dos EUA e Irão fecham novamente o Estreito de Ormuz.
2º choque DeepSeek
O lançamento da Kimi K3 da Moonshot,
uma infraestrutura de IA que oferece um
elevado desempenho mas utiliza níveis de
memória inferiores em relação ás
alternativas dos EUA. Ou seja, as startups
da China continuam a reduzir distância face
às líderes tecnológicas de IA dos EUA.
Ao nível da economia global, o mês foi marcado pelos seguintes fatores e acontecimentos:
EUA: o PIB desacelerou de 2,1% para 1,5% no 2º trimestre. A confiança dos consumidores de julho piorou para 90,8 (Conference Board), mas melhorou para 55,2 (U. Michigan).PMI compósito subiu de 51,2 para 53,6; o industrial recuou de 53,9 para 53,8.
ZONA EURO: o PIB do 2º trimestre subiu 0,4% (1% YoY).O IPC de julho deverá subir de 2,8% para 2,9% YoY. Os PMIs de julho melhoraram tanto nos serviços como na indústria.
CHINA: em junho, o IPC desceu de 1,2% para 1,1% YoY. O IPP subiu de 2,9% para 4,1%. As exportações e as importações estão em máximos mensais após crescimentos de 27% e 36% YoY. O PIB desacelerou no 2º trimestre para 4,3% YoY.
O acompanhamento da evolução dos mercados financeiros, a par da diversificação de investimentos, é um pilar base para a construção de uma carteira de investimentos adequada. Saiba resumidamente o que marcou os diferentes mercados este mês.
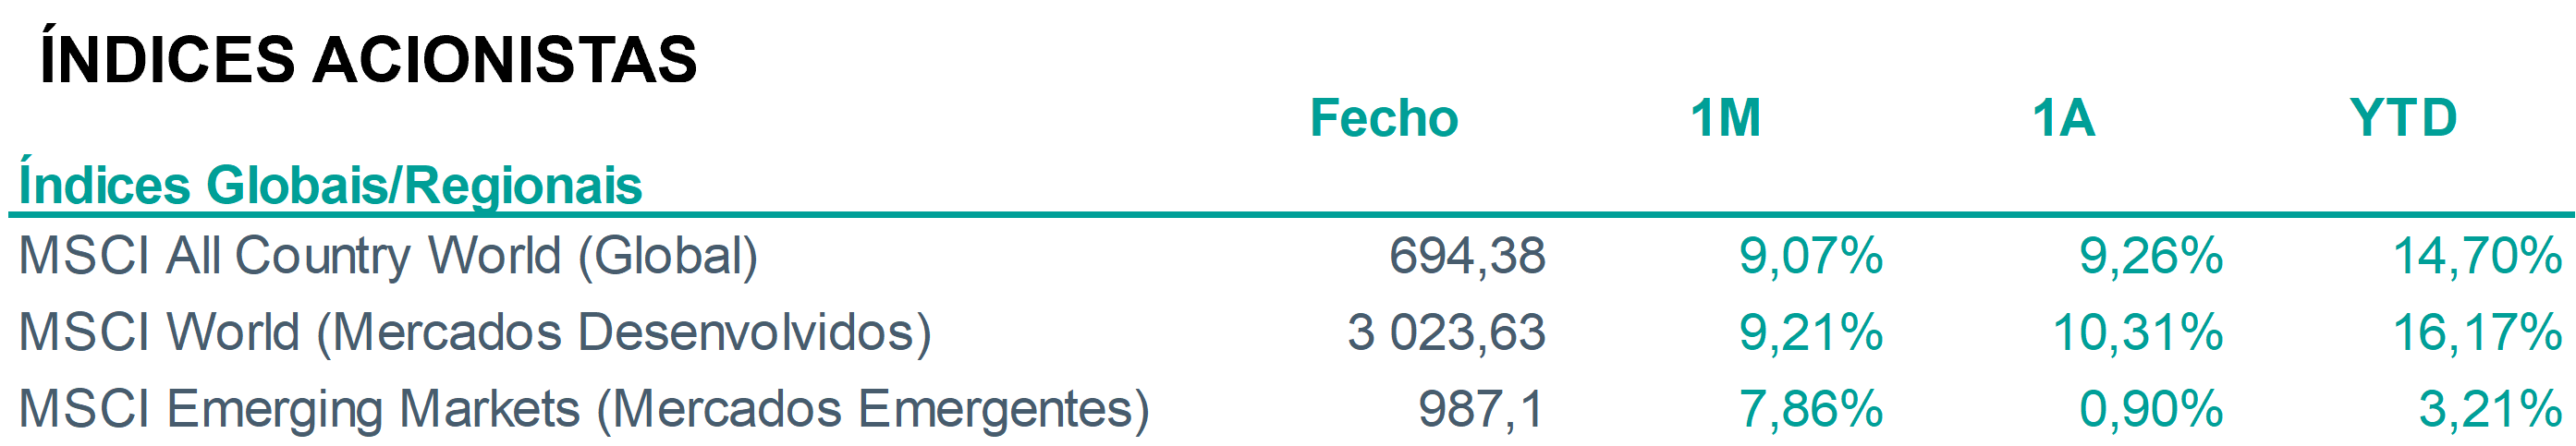
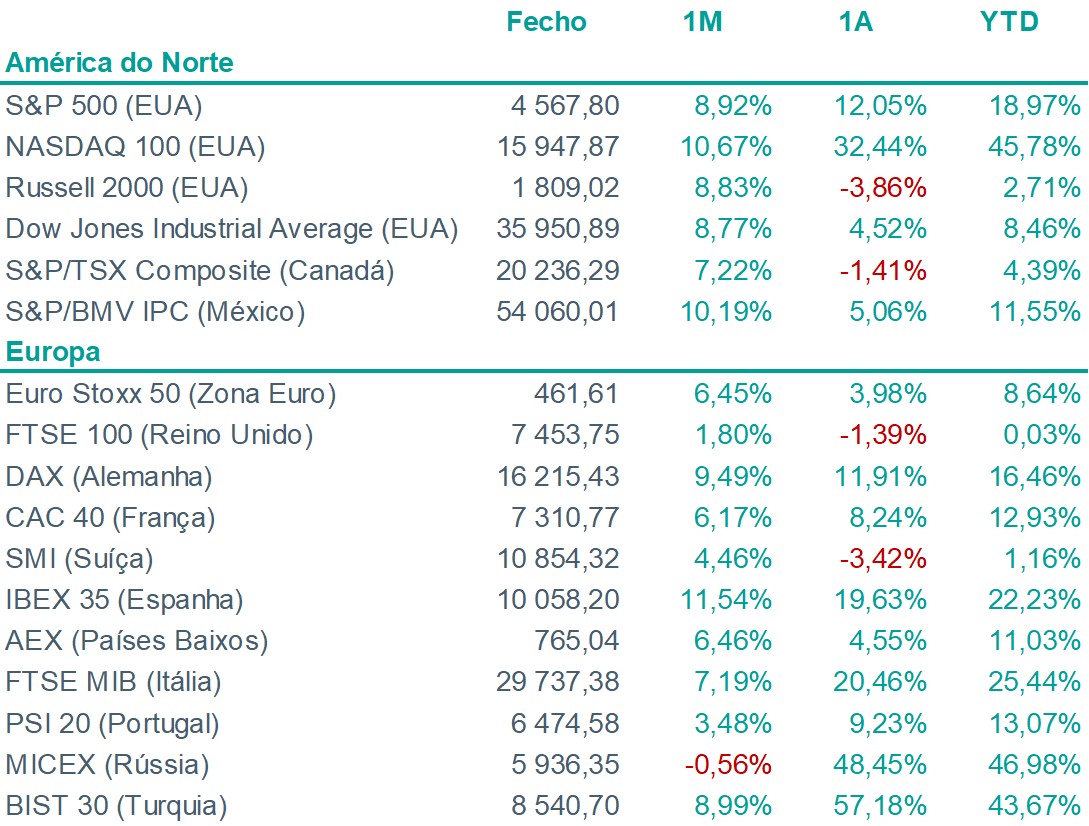
AÇÕES: julho teve uma elevada volatilidade, à medida que as ações eram sacudidas pelo nervosismo relacionado com a IA e pela instabilidade no preço da energia decorrente do escalar do conflito no Médio Oriente. Destaque negativo para o setor dos semicondutores que caiu 13,2%. Pela positiva, o destaque vai para o setor da energia (+8,8%) e para o setor financeiro (+6,5%). Houve ainda uma acentuada rotação com as ações value a superarem as growth (+3,6% vs.-2,5% MoM). A excelente earnings season permitiu a recuperação nas últimas sessões do mês.
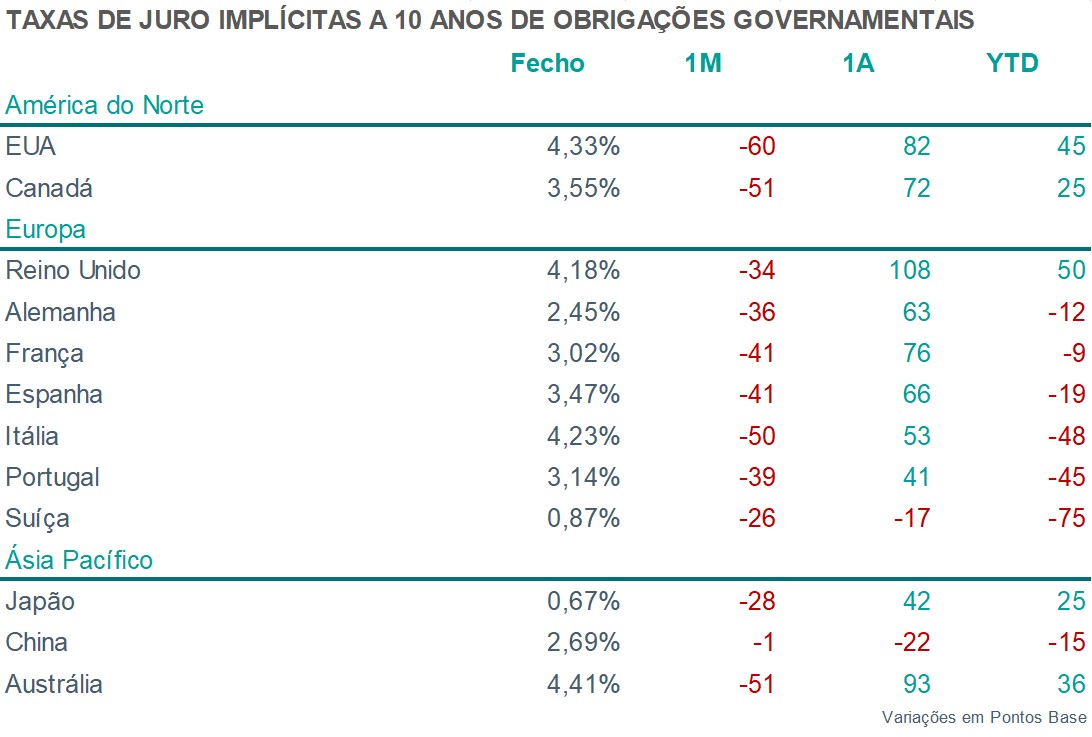
OBRIGAÇÕES: as yields da dívida subiram nos mercados desenvolvidos, reagindo a perspetivas mais elevadas para a inflação. O tom mais hawkish dos banqueiros centrais, reforçou a expectativa dos investidores de que as taxas de juro de referência vão subir ou manterem-se elevadas nos próximos meses.
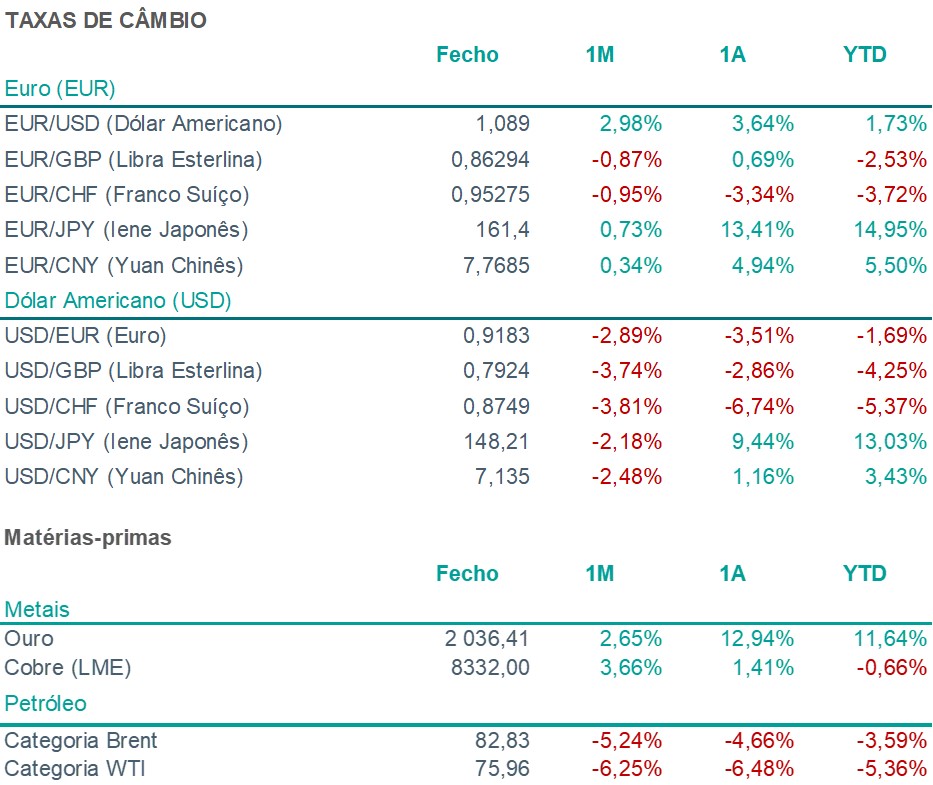
CÂMBIOS: mesmo com o aumento do risco geopolítico, o dólar desvalorizou em julho face às principais moedas, reagindo a preocupações de que a Fed estaria a ter dificuldades em controlar a inflação e à divulgação dos recuos no IPC e no IPP dos EUA. Destaque para a valorização do iene, após as intervenções coordenadas por parte do Japão e dos EUA no mercado cambial.
MATÉRIAS-PRIMAS: o preço do petróleo subiu fortemente mas registou fortes oscilações, impulsionado pelas tensões geopolíticas no Médio Oriente. O ouro testou e sustentou patamares acima dos 4.000 USD/onça, pressionado ou apoiado alternadamente pelos custos de energia e decisões da Fed

Pergunte à sua assistente digital que está sempre disponível para o ajudar no seu dia a dia.